泊松分布|
概率质量函數 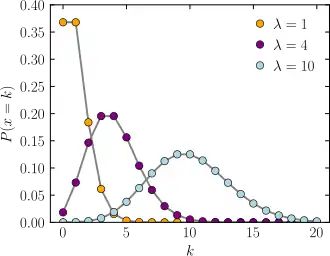
横轴是索引k,发生次数。该函数只定义在k为整数的时候。连接线是只为了指导视觉。 |
|
累積分布函數 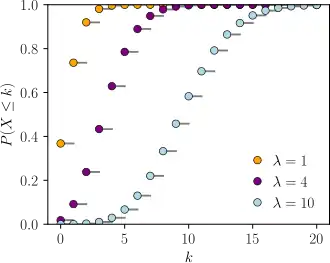
横轴是索引k,发生次数。CDF在整数k处不连续,且在其他任何地方都是水平的,因为服从泊松分布的变量只针对整数值。 |
| 参数 |
λ > 0(实数) |
|---|
| 值域 |
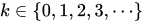 |
|---|
| 概率质量函数 |
 |
|---|
| 累積分布函數 |
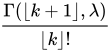 ,或  ,或 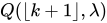
(对于 ,其中  是不完全Γ函数,  是高斯符号,Q是规则化Γ函数) |
|---|
| 期望值 |
 |
|---|
| 中位數 |
 |
|---|
| 方差 |
|
|---|
| 偏度 |
 |
|---|
| 峰度 |
 |
|---|
| 熵 |
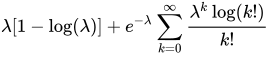 (假设较大)
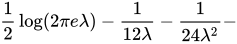
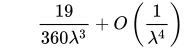 |
|---|
| 矩生成函数 |
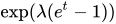 |
|---|
| 特徵函数 |
 |
|---|
| 概率母函数 |
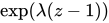 |
|---|
泊松分布(法語:loi de Poisson;英語:Poisson distribution)又稱Poisson分布、帕松分布、布瓦松分布、布阿松分布、普阿松分布、波以松分布、卜氏分布、帕松小數法則(Poisson law of small numbers),是一種統計與概率學裡常見到的離散機率分布,由法國數學家西莫恩·德尼·泊松在1838年時發表。
泊松分布适合于描述单位时间内随机事件发生的次数的概率分布。如某一服务设施在一定时间内受到的服务请求的次数,电话交换机接到呼叫的次数、汽车站台的候客人数、机器出现的故障数、自然灾害发生的次数、DNA序列的变异数、放射性原子核的衰变数、雷射的光子數分布等等。(單位時間內發生的次數,可以看作事件發生的頻率,類似物理的頻率 )。
泊松分布的機率質量函数为:
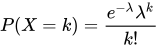
泊松分布的参数是随机事件发生次数的数学期望值。
记号
若 服从参数为的泊松分布,记为
 ,或记为
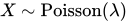 .
假设
如果以下假设成立,则适用泊松分布:
- k是一个非负整数,是某个事件在某个时间间隔内发生的次数。
- 一个事件的发生不会影响第二个事件的概率。
- 事件发生的平均速率与任何事件的发生无关。
- 两个事件不可能在同一时刻发生。
如果这些条件成立,则k是泊松随机变量;k的分布是泊松分布。
性质
- 服从泊松分布的随机变量,其数学期望与方差相等,同为参数 :
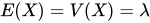
- 兩個獨立且服从泊松分布的随机变量,其和仍然服从泊松分布。更精確地說,若
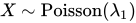 且
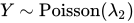 ,則
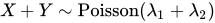 。反過來若兩個獨立隨機變量的和服從卜瓦松分布,則這兩個隨機變量經平移後皆服從卜瓦松分布(Raikov定理)。
- 其動差母函數为:
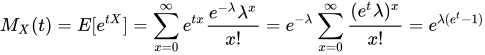
推導
期望值:(倒數第三至第二是使用泰勒展開式)
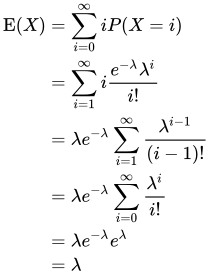
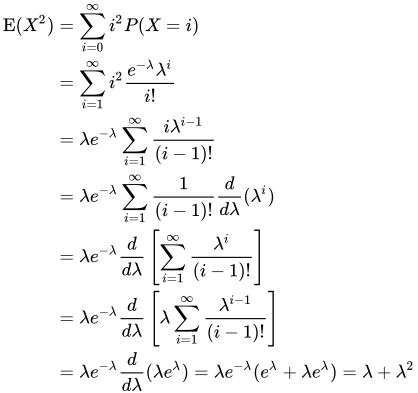
我們可以得到: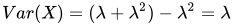
如同性質: 、

相互獨立的卜瓦松分佈隨機變數之和仍服從卜瓦松分佈:
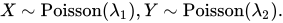
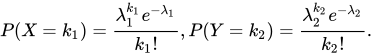
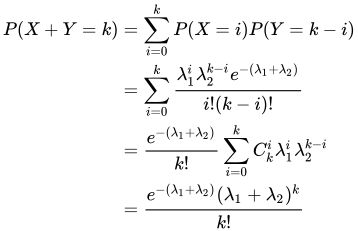
泊松分布的来源(泊松小数定律)
在二项分布的伯努利试验中,如果试验次数 很大,二项分布的概率
 很小,且乘积
 比较适中,则事件出现的次数的概率可以用泊松分布来逼近。事实上,二项分布可以看作泊松分布在离散時間上的对应物。
证明如下。首先,回顾自然對數 的定义:
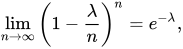
二项分布的定义:
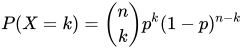 。
如果令 , 趋于无穷时
 的极限:
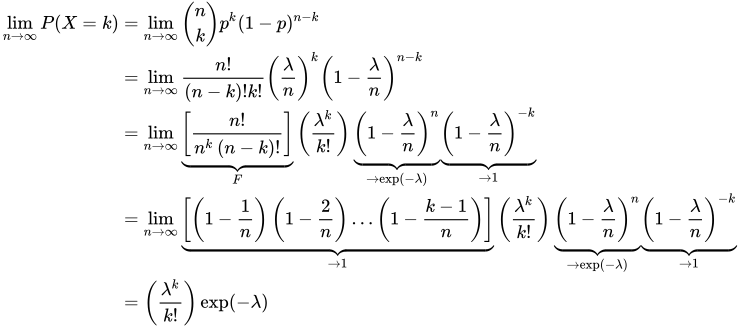
最大似然估計(MLE)
给定个样本值 ,希望得到从中推测出总体的泊松分布参数的估计。为计算最大似然估计值,列出对数似然函数:
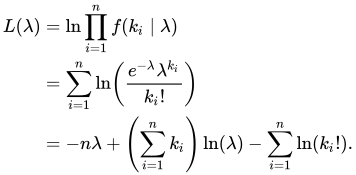
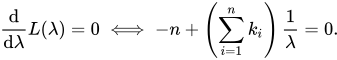
解得λ从而得到一个驻点(stationary point):
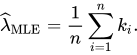
检查函数 的二阶导数,发现对所有的与大于零的情况二阶导数都为负。因此求得的驻点是对数似然函数的极大值点:
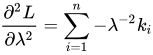
例子
对某公共汽车站的客流做调查,统计了某天上午10:30到11:47来到候车的乘客情况。假定来到候车的乘客各批(每批可以是1人也可以是多人)是互相独立发生的。观察每20秒区间来到候车的乘客批次,共观察77分钟*3=231次,共得到230个观察记录。其中来到0批、1批、2批、3批、4批及4批以上的观察记录分别是100次、81次、34次、9次、6次。使用极大似真估计(MLE),得到的估计为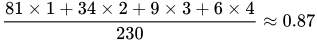 。
生成泊松分布的随机变量
一个用来生成随机泊松分布的数字(伪随机数抽样)的简单算法,已经由高德纳给出(见下文参考):
algorithm poisson random number (Knuth):
    init:
         Let L ← e−λ, k ← 0 and p ← 1.
    do:
         k ← k + 1.
         Generate uniform random number u in [0,1] and let p ← p×u.
    while p > L.
    return k − 1.
尽管简单,但复杂度是线性的,在返回的值 ,平均是。还有许多其他算法来克服这一点。有些人由Ahrens和Dieter给出,请参阅下面的参考资料。同样,对于较大的值,
 可能导致数值稳定性问题。对于较大值的一种解决方案是拒绝采样,另一种是采用泊松分布的高斯近似。
对于很小的值,逆变换取样简单而且高效,每个样本只需要一个均匀随机数u。直到有超过 的样本,才需要检查累积概率。
algorithm Poisson generator based upon the inversion by sequential search:[1]
    init:
         Let x ← 0, p ← e−λ, s ← p.
         Generate uniform random number u in [0,1].
    do:
         x ← x + 1.
         p ← p * λ / x.
         s ← s + p.
    while u > s.
    return x.
参见
参考文献
引用
来源
- Guerriero V. Power Law Distribution: Method of Multi-scale Inferential Statistics. Journal of Modern Mathematics Frontier (JMMF). 2012, 1: 21–28 [2017-10-30]. (原始内容存档于2018-02-21).
- Joachim H. Ahrens, Ulrich Dieter. Computer Methods for Sampling from Gamma, Beta, Poisson and Binomial Distributions. Computing. 1974, 12 (3): 223–246. doi:10.1007/BF02293108.
- Joachim H. Ahrens, Ulrich Dieter. Computer Generation of Poisson Deviates. ACM Transactions on Mathematical Software. 1982, 8 (2): 163–179. doi:10.1145/355993.355997.
- Ronald J. Evans, J. Boersma, N. M. Blachman, A. A. Jagers. The Entropy of a Poisson Distribution: Problem 87-6. SIAM Review. 1988, 30 (2): 314–317. doi:10.1137/1030059.
- Donald E. Knuth. Seminumerical Algorithms. The Art of Computer Programming. Volume 2. Addison Wesley. 1969.
|
|---|
离散
单变量 | 有限
支集 |
- 本福特
- 伯努利
- Β-二项
- 二项
- 分类
- 超几何
- 泊松二项
- 拉德马赫
- 孤子
- 离散均匀
- 齐夫
- 齐夫-曼德尔布罗特
|
|---|
无限
支集 |
- Β-负二项
- 博雷尔
- 康威-麦克斯韦-泊松
- 离散相型
- 德拉波特
- 扩展负二项
- 弗洛里-舒尔茨
- 高斯-库兹明
- 几何
- 对数
- 混合泊松
- 负二项
- 潘杰
- 抛物线分形
- 泊松
- 斯凯拉姆
- 尤尔-西蒙
- Zeta
|
|---|
|
|---|
连续
单变量 | |
|---|
混合
单变量 | |
|---|
多变量
(联合) |
- 离散:
- 尤恩斯
- 多项
- 连续:
- 狄利克雷
- 多元拉普拉斯
- 多元正态
- 多元稳定
- 多元t
- 正态-伽玛
- 矩阵值:
- LKJ
- 矩阵Β
- 矩阵正态
- 矩阵t
- 矩阵伽玛
- 威沙特
- 斯蒂费尔流形上的均匀分布
|
|---|
| 方向 |
- 单变量(圆)方向
- 圆均匀
- 单变量冯·米塞斯
- 卷绕正态
- 卷绕柯西
- 卷绕指数
- 卷绕非对称拉普拉斯
- 卷绕列维
- 双变量(球)
- 肯特
- 双变量(环)
- 双变量冯·米塞斯
- 多变量
- 冯·米塞斯-费希尔
- 宾厄姆
|
|---|
退化
与奇异 | |
|---|
| 族 |
- 圆
- 复合泊松
- 椭圆
- 指数
- 自然指数
- 位置-尺度
- 最大熵
- 混合
- 皮尔逊
- 特威迪
- 卷绕
|
|---|
|

